電子支付和第三方支付有什麼不同?這是一個非常專業且對老闆來說至關重要的問題。在2026年的台灣,這兩者的界線雖然因為「一碼通」等政策變得模糊,但在法律定位與功能權限上仍有巨大差異。
簡單來說:電子支付是「加強版」的銀行,第三方支付則是「純粹的」收錢中介。
一、核心差異解析:這兩者到底在吵什麼?
1.管轄的「大人」不一樣
電子支付(如:街口、全支付、iPASS Money)的主管機關是「金管會」,受到的是金融級的嚴格監管。因為它們的手能伸進客人的口袋,處理儲值跟轉帳,所以審核非常嚴謹。
第三方支付(如:英特拉Intella、綠界、藍新)則歸「數位發展部」管,走的是一般商業規範。它們的職責很單純:就是幫老闆「把錢收進來」,不經手客人的儲值或朋友間的轉帳。
2.功能權限:一個像銀行,一個像保全
電子支付的核心在於「帳戶功能」,它能讓客人存錢(儲值)、把錢傳給朋友(轉帳)、或是把錢領出來(提領)。如果你想發紅包、分午餐錢,找它就對了。
第三方支付則更專注於「代收付」。它像是一個專業的保全,確保客人付出的錢能安穩地流向老闆的戶頭。它不能讓客人儲值,但它能幫老闆「同時收下」所有不同品牌的電子支付(如LINE Pay、街口)以及信用卡的錢。
3.誰最適合用?身份決定選擇
如果你是一般消費者,你一定會用「電子支付」,因為你需要那些回饋、需要跟朋友拆帳。
如果你是店家老闆,你真正需要的是「第三方支付(如英特拉)」。為什麼?因為你不需要為了收五種錢而簽五份合約。第三方支付的強項在於「聚合」,它能幫你一通電話、一個App就搞定全台灣所有的錢包,甚至讓你的iPhone直接變成刷卡機。
二、老闆真心話:為什麼第三方支付(如英特拉)是你的真愛?
對於老闆來說,「電子支付」是客人的錢包,「第三方支付」則是你的收銀台。
1.整合力:一個打十個
電子支付業者通常只收自家的錢;而第三方支付(如英特拉)的職責是「幫你收下所有錢包裡的錢」。你不需要分別去跟 LINE Pay、街口、全支付簽約,一個後台就能看完全部帳目。
2.門檻低、速度快:
申請電子支付通常要等很久,因為法規太嚴。但像英特拉這種第三方支付,最快24小時就能開通,對攤車、個人工作室非常友善。
3.科技點滿:
2026年最流行的iPhone卡緊收,大多是由第三方支付引進的。這讓老闆不用租機器、不付月租費,一支手機就能跑遍全台收錢。
三、老闆與消費者的雙贏策略
我們可以用一個最簡單的比喻來定調:「電子支付」是客人的數位錢包,而「第三方支付」則是老闆的智能帳管。
1.站在老闆的角度:第三方支付是你的「數位總管」
如果你選擇分別去跟各個「電子支付」品牌(如街口、LINE Pay、全支付)個別簽約,你就像是請了五個不認識的員工,月底對帳時每個人說的語言都不通,你得花大把時間把五份報表揉成一份。
但如果你選擇英特拉(Intella)這類的第三方聚合支付,你就像是請了一位「專業總管」。他不只幫你收下所有錢包裡的錢,還幫你把所有帳目自動翻譯成同一種語言。最棒的是,他還附帶了黑科技——讓你的iPhone直接變成刷卡機。對於老闆來說,省下的「對帳人力成本」與「機器租金」,往往比那0.1%的手續費價差更重要。
2.站在客人的角度:電子支付是他們的「回饋基地」
客人之所以愛用電子支付(電子支付機構),是因為他們在乎的是點數回饋、帳戶分期或是朋友間的轉帳便利性。對他們來說,App越好用、回饋越多越好。身為老闆,你不需要成為某個電子支付的鐵粉,你只需要確保你的收銀台「能夠接納」他們手中那個裝滿點數與回饋的錢包。
3.未來的整合趨勢:隱形化與去硬體化
到了2026年,我們可以看到一個明顯的趨勢:收款工具正在「隱形化」。
過去我們覺得櫃檯擺滿QR Code很專業,現在則覺得「一個碼收天下」才俐落;過去覺得有一台大大的刷卡機才像開門做生意,現在用手機「嗶」一下感應收款才是主流。第三方支付(如英特拉)正是推動這場革命的幕後黑手,它們讓「收錢」這件事變得越來越輕量、越來越無感。
四、你該怎麼做?
如果你是追求「省事、省錢、省空間」的店老闆:
不要猶豫,直接選擇第三方聚合支付(推薦英特拉)。它能讓你一機收全台,把所有的麻煩(合約、對帳、機器、維護)通通關在一個後台裡,你只需要專心做出最好的商品,收錢的事交給專業的來。
如果你是想要「深耕特定族群」的大型連鎖店:
你可以考慮與特定的電子支付進行深度行銷合作(例如在街口App裡做品牌專區),但在收款底層,依然建議搭配聚合平台來穩定營運。
往下看更多精彩內容:傳統POS機可以退休了!「英特拉卡A通」讓手機秒變刷卡機,老闆躺著把錢收齊!
你是否也曾算過這筆帳:想讓店裡多收信用卡與感應支付,卻被傳統POS機高昂的採購費、每月固定的租金與漫長的裝機等待期給勸退?或是每次到市集擺攤、跑外送送貨時,總是為了找零錢、保管大把現金而手忙腳亂?
在講求速度與效率的數位時代,做生意不再需要被笨重的收銀機綁在櫃檯前。現在只要透過英特拉「卡A通」APP,就能讓每位員工手上的智慧型手機瞬間變身專業刷卡機,為小型商戶與流動店家帶來一場真正的營運解放!
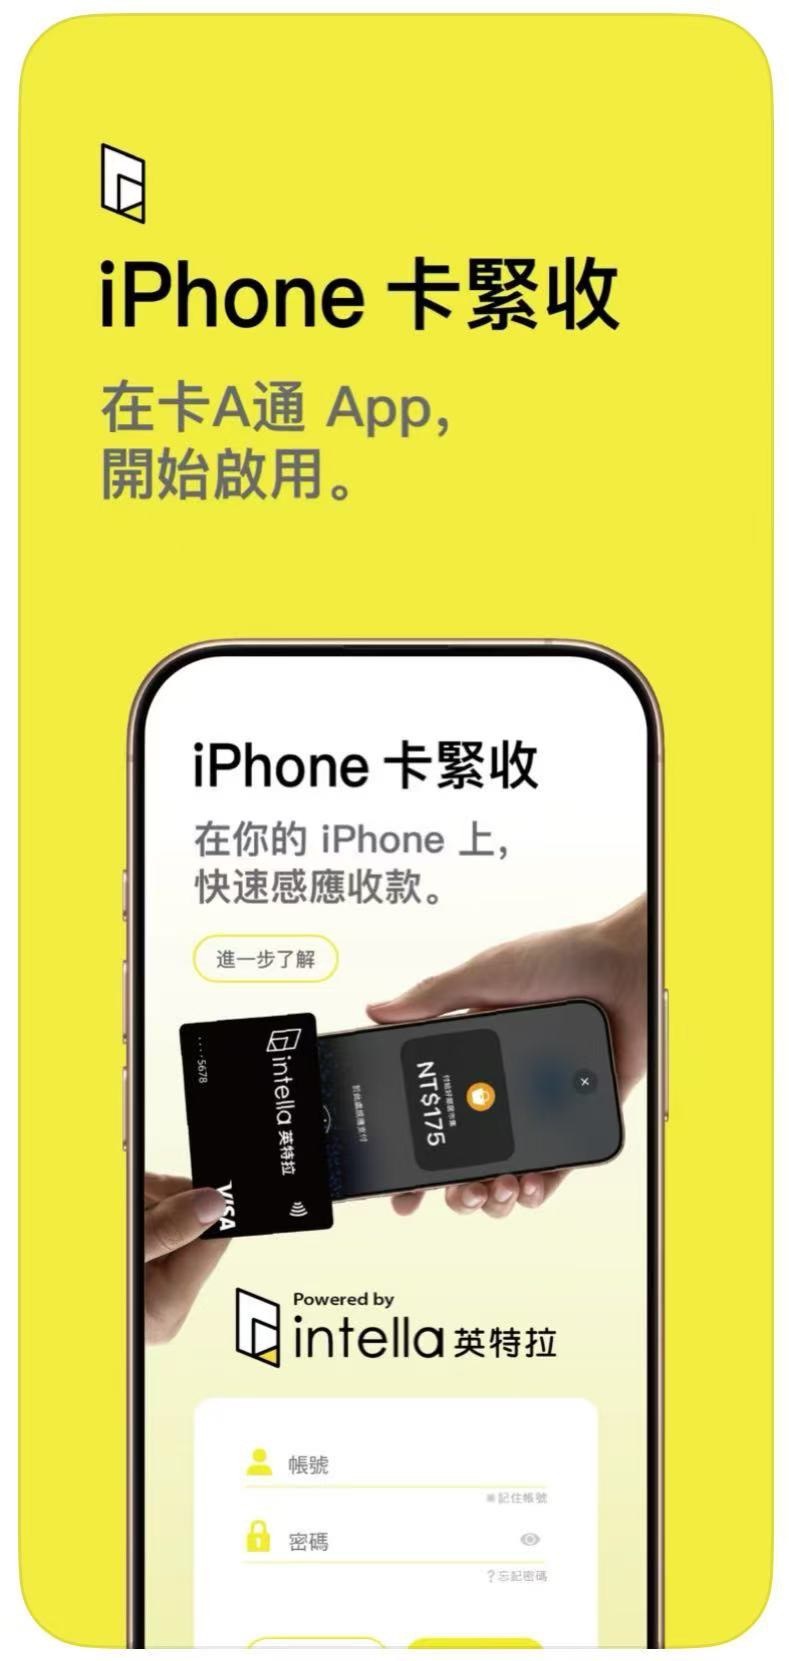
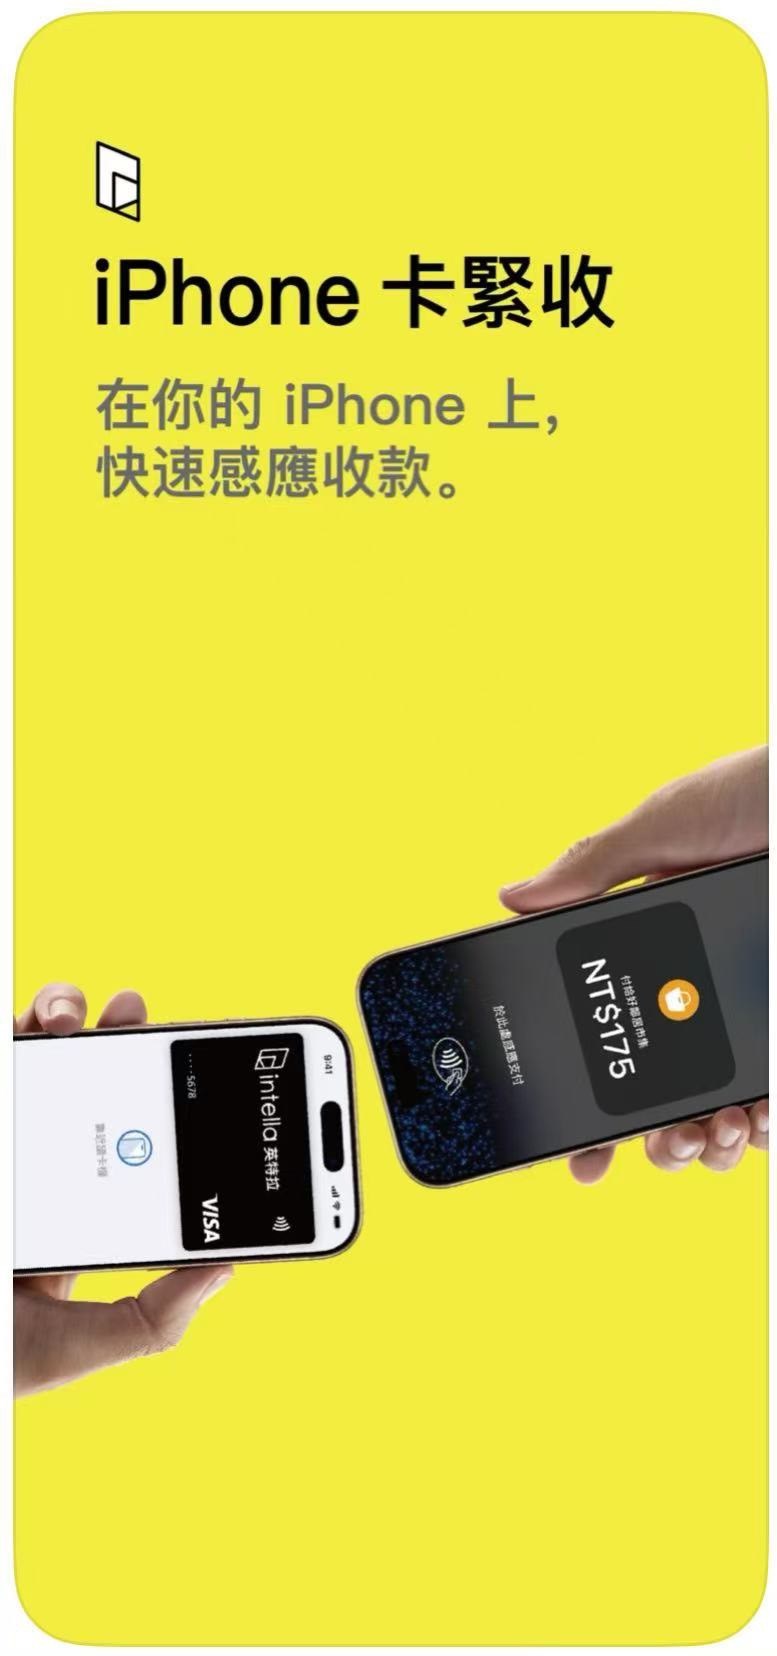
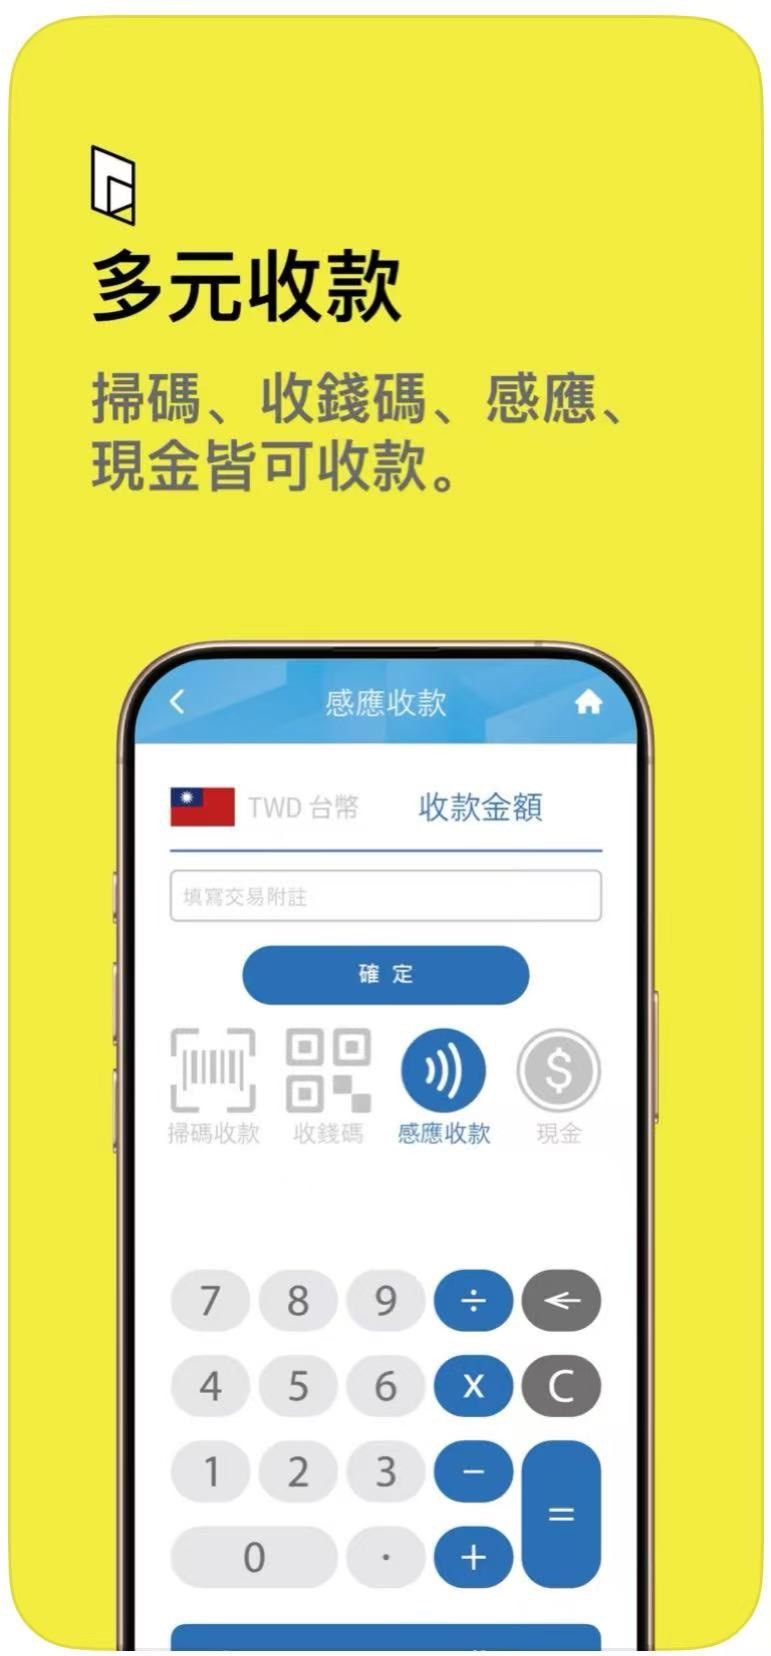
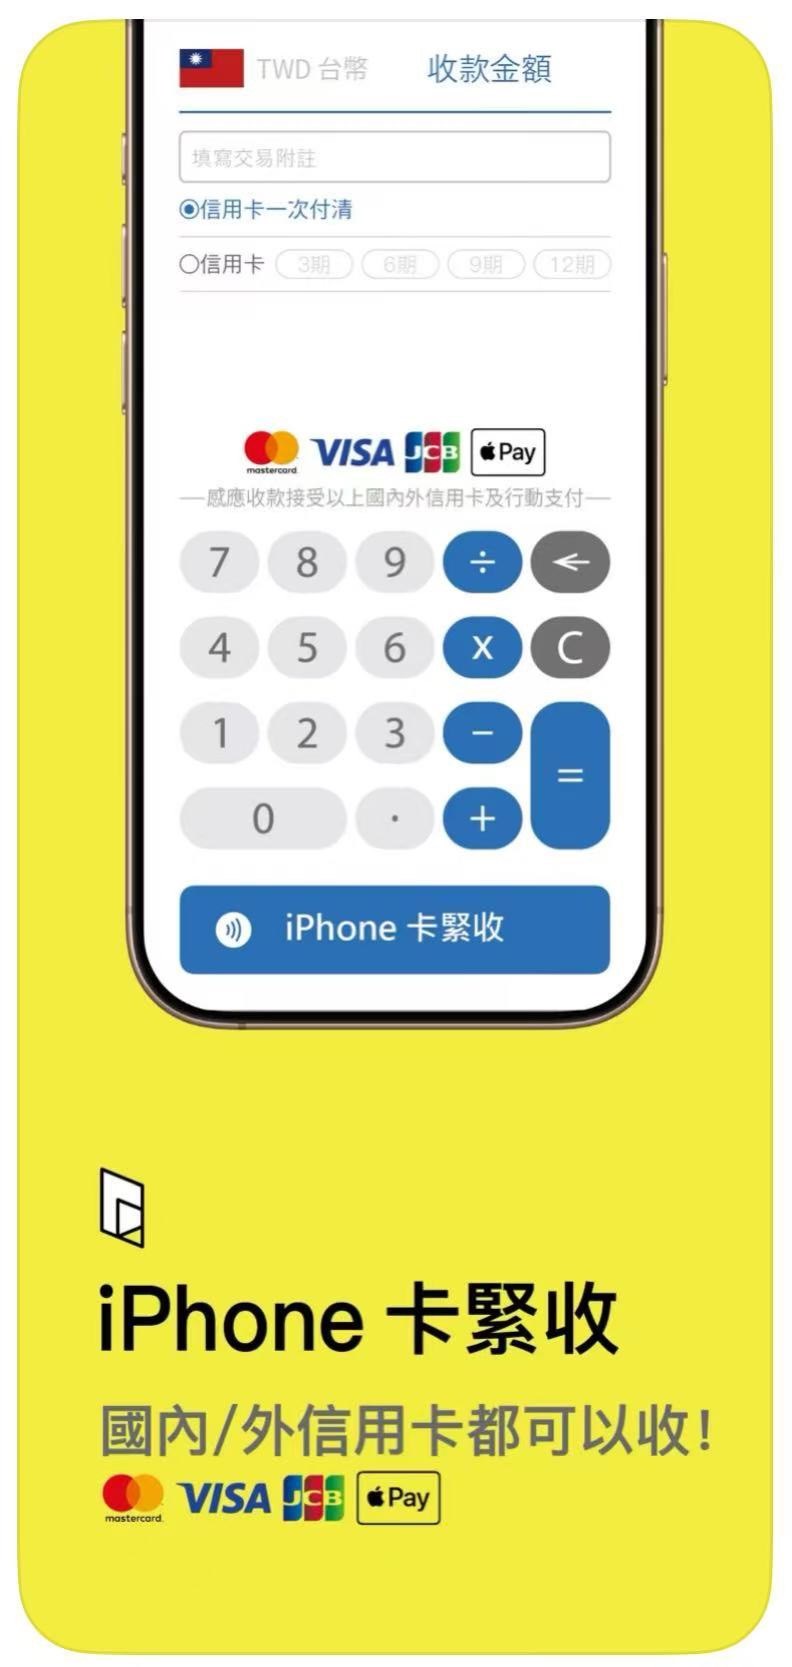
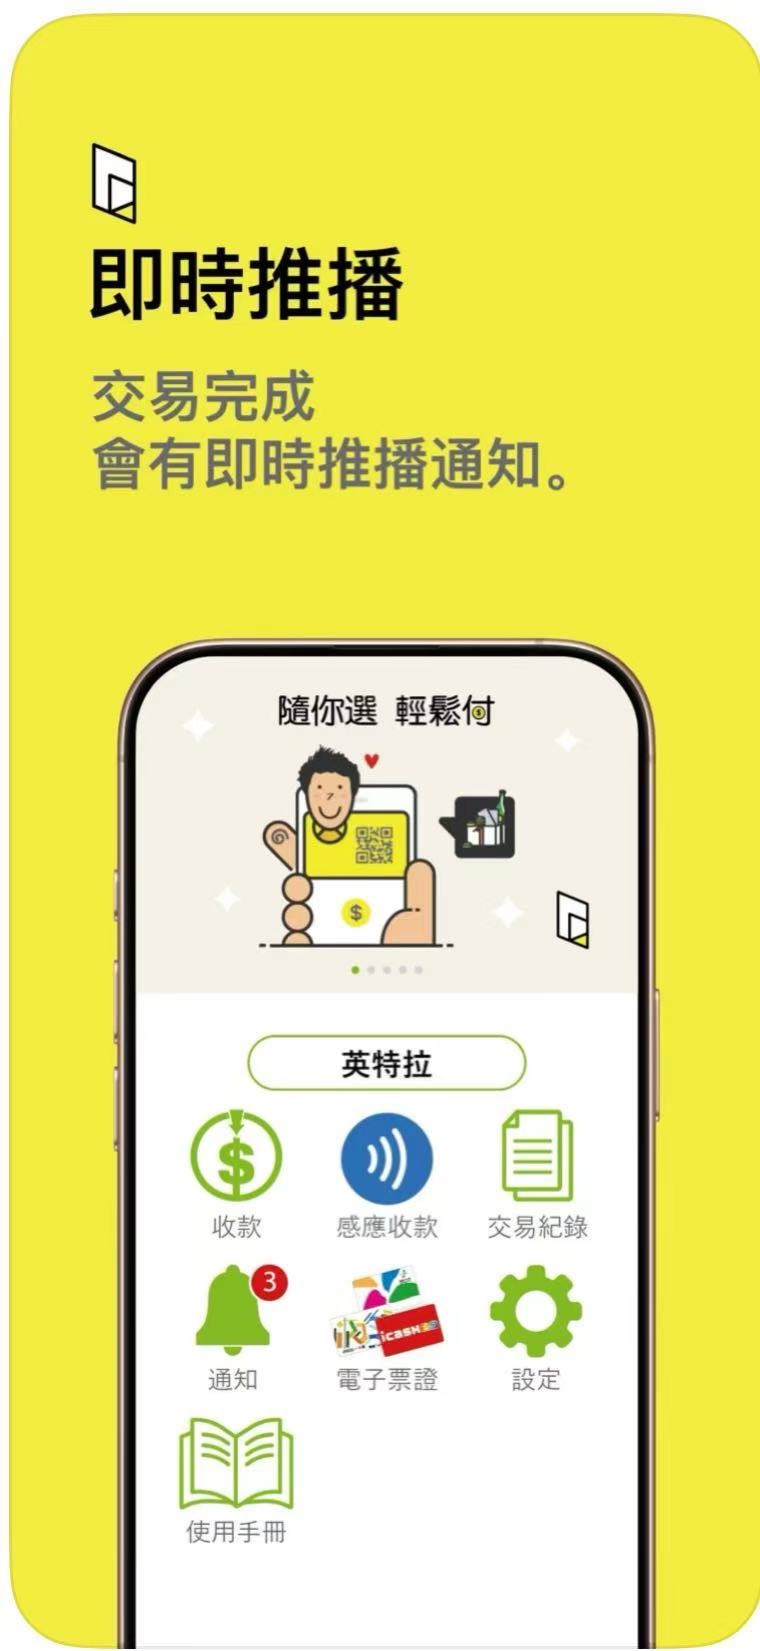
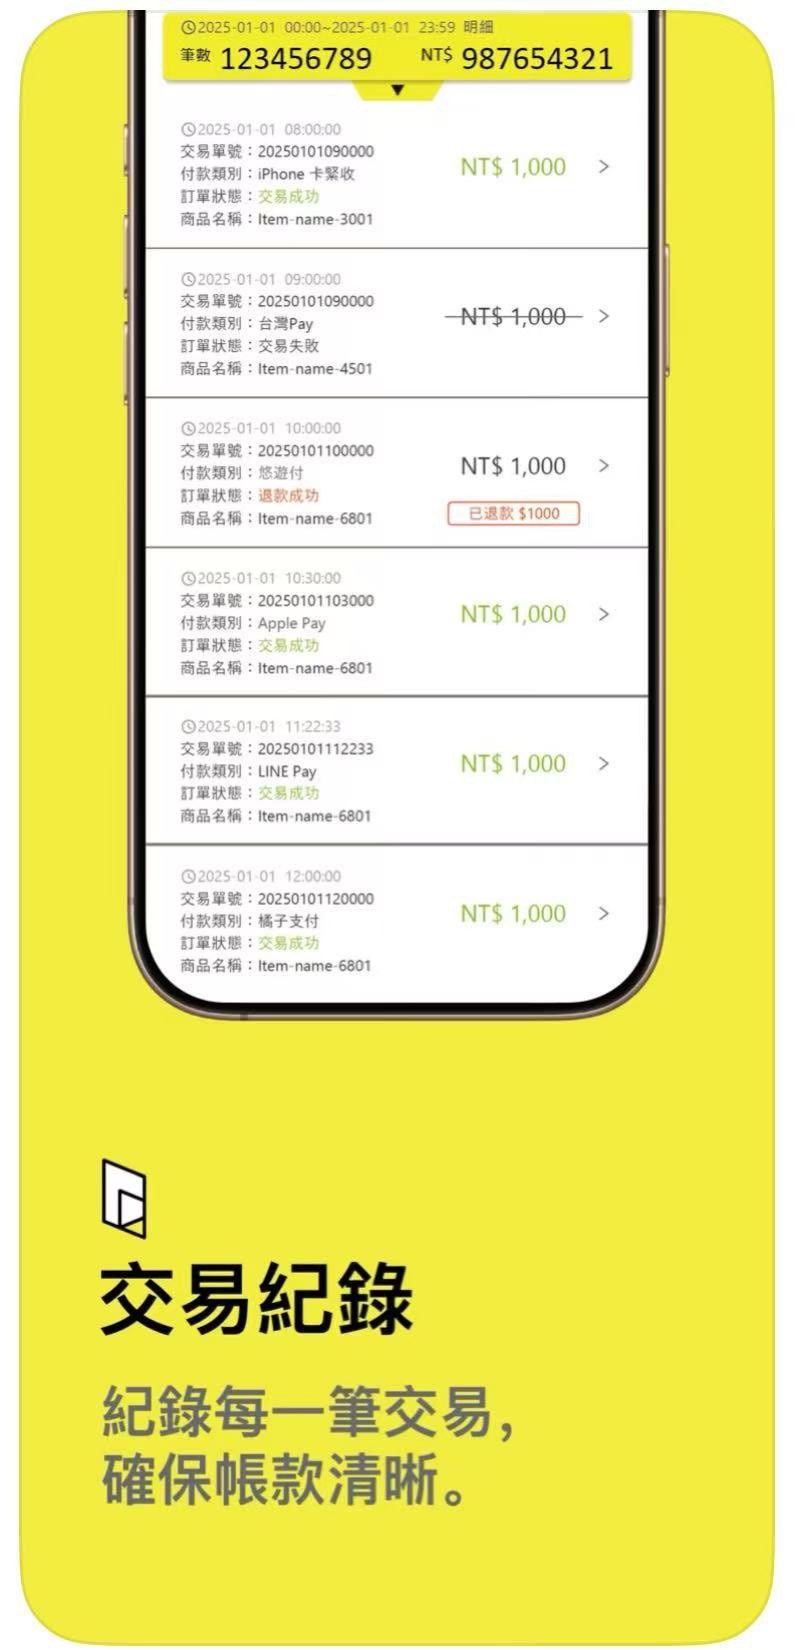
卡A通對商戶的好處整理成以下幾點:
1.降低成本
毋須額外添置傳統POS終端機,利用手機即可接受感應式付款。
2.快速開通
減少硬件採購、安裝及維護時間,讓商戶更快開始收款。
3.靈活收款
手機即可變身收款工具,適合零售、餐飲、市集、展覽、上門服務等不同場景。
4.提升收款效率
顧客只需持卡、手機或智能手錶即可付款,縮短交易時間及排隊時間。
5.減少現金管理
降低找續、點算、保管及運送現金的工作和風險。
6.改善顧客體驗
提供簡單快捷的付款方式,滿足現時消費者對電子及非接觸式支付的需求。
7.增加銷售機會
當顧客不需要依賴現金,付款選擇更多,有助減少因付款方式不足而流失的交易。
8.方便流動業務
特別適合送貨、外賣、活動攤位及上門服務等非固定店舖場景。
9.容易擴充
業務增加時,可以較容易增加收款手機/設備,毋須大規模部署傳統POS。
一句話總結
卡A通=低成本+快速收款+靈活營運+更佳顧客體驗
歸根結底,做生意最理想的狀態,就是「把成本降到最低,把收款速度拉到最快」。
英特拉卡A通徹底打破了傳統收銀系統的硬體門檻,將「少買設備、快速啟用、靈活營運、帳務整合」四項優勢完美打包。它不只幫老闆省下大筆初期投資與管理現金的隱形成本,更讓顧客享受到碰一下就付款的極速體驗,大大減少因支付方式不足而流失訂單的遺憾。
如果你正打算開拓新據點、轉型多元收款,或想讓擺攤、送貨更俐落優雅,不妨立即開通卡A通,讓手上的手機成為你開源節流的最強生財利器!